每月定投1000元纳指,能代替退休金吗?用近百年数据算了30年
要点:据 QDII额度日报 2026 年 10 月 5 日整理,按标普500 自 1928 年起 827 段真实的 30 年定投测算,每月投 1000 元(本金 36 万元),30 年后中间一半的结果在 95 万到 142 万元之间、中位 115 万元,没有一段亏本;退休后放进年息 2% 的稳健资产、20 年领完,每月约 5,800 元,按通胀 2% 折合今天约 3,200 元。纳斯达克100 按过去 41 年的涨跌模拟,中位约 463 万元,只能作上限参考。
知乎上有一个问题:「每月定投 1000 块钱纳斯达克指数,能代替退休金吗?」被浏览了 600 多万次。回答很多,但大多停在「纳指过去涨了多少」。我们把这件事从头算了一遍:30 年后大概会有多少钱,退休后每个月能领多少。
30 年后,大概率会有多少
未来 30 年怎么走,谁都不知道,但可以看历史上真实发生过什么。我们用了两组数据:
一组是标普500 近百年的真实历史:从 1928 年起,每个月都当作一个起点,投满 30 年,一共 827 段真实的 30 年定投。
一组是纳斯达克100 过去 41 年的涨跌:纳指 1985 年才有,真实的 30 年只有 12 段,太少,于是按年为单位,用它历史上每一年的真实涨跌重新拼出一万种 30 年。
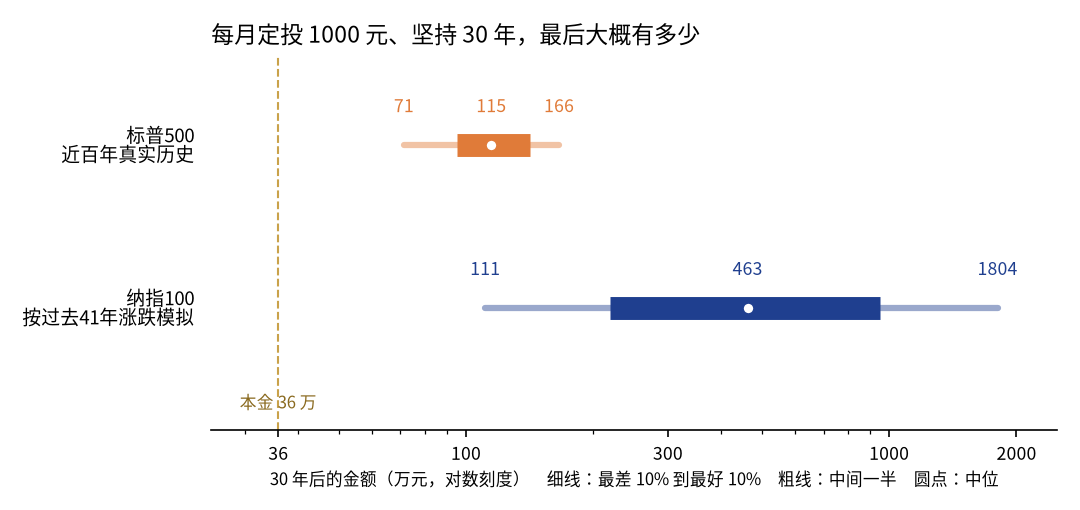
| 最差 10% | 中间一半 | 中位 | 最好 10% | 年化(中位) | |
|---|---|---|---|---|---|
| 标普500 真实历史 | 71 万 | 95 万~142 万 | 115 万 | 166 万 | 6.9% |
| 纳指100 历史模拟 | 111 万 | 218 万~952 万 | 463 万 | 1804 万 | 14.0% |
每月初投 1000 元,30 年共 36 万元本金;年费 0.60%;价格指数不含分红,不计汇率。
标普这组最有参考价值:827 段 30 年定投,没有一段亏本,中间一半的结果落在 95 万到 142 万之间,中位 115 万,折合年化约 6.9%。最差的一段从 1952 年 8 月开始,赶上了后来十几年的滞涨,也有 53 万;最好的从 1970 年 4 月开始,有 285 万。
纳指这组高得多,中位 463 万,因为它过去 41 年年化涨了 14.6%,而标普近百年是 6.4%(都不含分红)。这 41 年赶上了科技公司最好的时代,用它去推下一个 30 年会非常乐观,只能当作上限参考;它的区间也宽得多,最差 10% 是 111 万,最好 10% 是 1,800 多万。
为什么早投的钱最值钱
定投不是一次投进去的,每一笔钱在市场里待的时间不同。第 1 年投的钱要滚 30 年,第 30 年投的钱只滚 1 年:
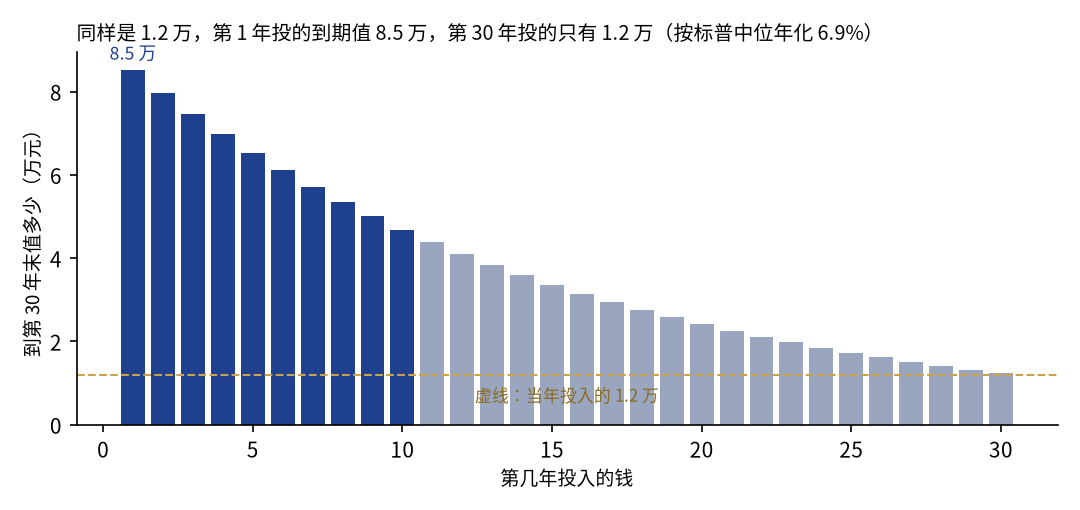
按标普的中位年化 6.9% 算,第 1 年投的 1.2 万,30 年后值 8.5 万;第 15 年投的值 3.4 万;第 30 年投的只有 1.24 万。前 10 年投入的钱只占本金的三分之一,却贡献了最终金额的 56%;后 10 年只贡献 15%。按纳指的中位算,前 10 年的贡献更是高达 75%。
所以对 30 年定投来说,最怕的不是买在高点,而是前几年断掉。
退休后,每个月能领多少
假设退休时一次性取出,放进年息 2% 的稳健资产,有三种领法:
| 30 年后 | 总额 | 只吃利息每月 | 20 年领完每月 | 25 年领完每月 | 20 年领完·折今天 |
|---|---|---|---|---|---|
| 标普·最差 10% | 71 万 | 1,190 元 | 3,610 元 | 3,020 元 | 1,990 元 |
| 标普·中位 | 115 万 | 1,910 元 | 5,810 元 | 4,870 元 | 3,210 元 |
| 标普·最好 10% | 166 万 | 2,770 元 | 8,390 元 | 7,030 元 | 4,630 元 |
| 纳指·中位 | 463 万 | 7,710 元 | 23,410 元 | 19,620 元 | 12,930 元 |
退休时一次性取出,放进年息 2% 的稳健资产(如国债、大额存单)。「只吃利息」本金不动;「20/25 年领完」每月等额领取,本金逐月减少。最后一列按每年通胀 2% 折算成今天的购买力。
按标普中位的 115 万:只吃利息每月约 1,910 元,本金一直在;20 年领完每月约 5,810 元;25 年领完每月约 4,870 元。但 30 年后的钱会贬值,按每年通胀 2% 折算,20 年领完的 5,810 元只相当于今天的 3,200 元左右。
所以,能代替退休金吗
按标普近百年的真实历史,每月 1000 元、坚持 30 年,大概率能在退休后每月多出相当于今天两三千元的收入(20 年领完),运气差一些是两千元,运气好一些是四千多元。作为养老金的补充,大概率是够的;单靠它完全代替退休金,要么投得更多,要么需要纳指重复过去 41 年那样的好行情。
影响结果的几件事
年费:上面都按年费 0.60% 算。如果选年费 1.30% 的基金,标普中位会从 115 万降到 101 万,差 14 万。现在能买的纳指场外基金,年费从 0.60% 到 1.30% 不等。
额度:每月 1000 元摊到每个交易日约 48 元,按 9 月 30 日的额度,纳指场外每只一天大多只能买 10 元,要设成每天扣款、拆到 5 只基金上才投得进去。想投更多,还可以加上基金公司直销:南方纳指 I 类一天 200 元,大成、万家纳指各 100 元,建信纳指 50 元。
分红和汇率:测算用的是不含分红的价格指数,基金实际拿到的分红会让结果略好一些;但基金以人民币计价,汇率涨跌也会影响结果。
坚持:纳指 2022 年一年跌了 33%。测算假设 30 年里每个月都投、从不中断,真实世界里最难的往往是这一条。
关注「QDII额度日报」,在对话框发「每月 1000」,按今天的额度帮您把每月定投拆到具体每一只;发「直销」看直销怎么开户。
测算说明:标普500 用 1927 年 12 月至 2026 年 10 月的月度收盘,纳斯达克100 用 1985 年 10 月起的月度收盘,数据来自雅虎财经;每月初投入 1000 元,年费 0.60% 按月扣除;价格指数不含分红,不计汇率;退休后年息 2%、通胀 2% 为假设值。以上是基于历史数据的测算,不是对未来收益的预测,历史表现不代表未来。本文不推荐任何具体基金,不构成投资建议。

微信搜「QDII额度日报」,对话框发「纳指表」看今天能买哪几只。